
Episódio III – O desestímulo ao sucesso
Nessa série já analisamos dois métodos utilizados pelo governo para subtrair recursos dos seus cidadãos: no primeiro, vimos como a correção monetária foi manipulada em prejuízo dos credores do Estado; e, no segundo, vimos como a progressividade das alíquotas é implementada em tabelas com faixas de valores muito baixas, que nem mesmo são atualizadas pela inflação do período.
Agora, veremos como no Brasil a progressividade tributária funciona como uma espécie de desestímulo ao sucesso, muito diferente do propósito de implementar justiça social, tão propagado pelo Governo e pelos canais da imprensa.
Em tese, a progressividade tributária de alíquotas de imposto tem o objetivo de fazer com que aqueles que ganham menos paguem menos tributo e aqueles que ganham mais sejam obrigados a pagar maior tributo, dentro de uma escala progressiva. Por isso que, no imposto sobre a renda, os maiores salários pagam mais e os menores salários pagam menos, ou, são beneficiados com as faixas de isenção.
Nas empresas que estão enquadradas no simples nacional, ocorre a mesma coisa, pois quanto menor o faturamento menor o valor final de imposto a pagar, e, quanto maior o faturamento, maior o imposto. Para melhor ilustrar a progressividade, vejamos abaixo as alíquotas vigentes no sistema do Simples Nacional para aquelas atividades comerciais do ANEXO I:
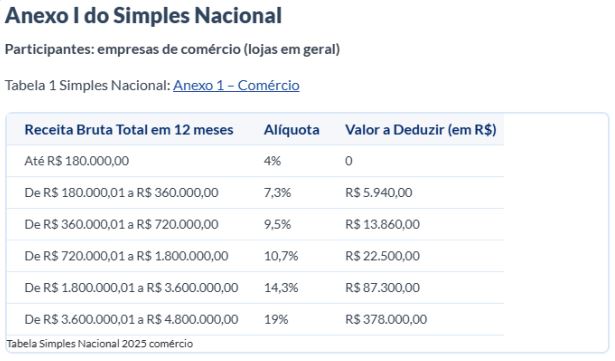
Como pode-se perceber pela tabela acima, para que seja possível permanecer no SIMPLES a empresa só pode faturar até 4,8 milhões no ano. Se o seu faturamento for superior, ela passa a integrar o regime tributário do lucro presumido, que possui obrigações acessórias diferentes e exige uma manutenção contábil mais apurada, visto que os tributos são calculados e recolhidos em guias distintas. No Simples Nacional, as faixas de faturamento acima mencionadas não são atualizadas automaticamente pela inflação. Ou seja, quanto maior a inflação do período desde a edição da tabela até hoje, maior a quantidade de empresas que estará sujeita a uma alíquota superior. Tais empresas deverão suportar impostos mais elevados, e, há aquelas que inclusive podem ter sido empurradas para fora do Simples Nacional em razão do faturamento superior a 4,8 milhões, sem que tenha havido um ganho real na sua operação comercial. Trata-se do mesmo problema que foi enfrentado no artigo anterior (clique aqui).
Todavia, não é este o ponto que pretende-se enfrentar neste artigo. O fato é que uma tributação progressiva implica em maior tributação para quem possui maior faturamento. Sabe-se que um princípio de justiça Aristotélico é tratar os desiguais de forma desigual na medida das suas desigualdades. Ou seja, quando o direito tributário combina o princípio da capacidade contributiva e da progressividade, ele busca fazer valer essa regra, pois, seria justo cobrar mais de quem ganha mais, e, menos daqueles que ganham menos. Se não fosse assim, o governo poderia cobrar a mesma alíquota de tributo de todos, sem qualquer distinção. A cobrança seria igual, porém, não respeitaria as fragilidades daquelas empresas com faturamento menor.
O desafio é, portanto, equilibrar o princípio tributário da capacidade contributiva e da progressividade das alíquotas, previsto no artigo 145, § 1º da CF/88, com o princípio constitucional da igualdade, previsto no artigo 5º, caput, da CF/88, sem que nesse caminho sejam colocados obstáculos que desestimulem o sucesso e o empreendedorismo, visto que estes são absolutamente necessários para o crescimento econômico de um país.
A atualização automática das tabelas com base na inflação seria o mínimo necessário para reduzir essa injustiça, visto que a tentativa de recompor o valor da moeda por índices como o IPCA ou INPC não implica em ganho para nenhum cidadão, exceto para o governo, que se beneficia da impressão desenfreada da moeda. Além disso, o escalonamento suave das alíquotas, sem mudanças bruscas, poderia aprimorar o desafio da justiça tributária. Veja-se que na tabela acima a primeira faixa prevê tributação de 4%, mas, ao ultrapassar a faixa de 180 mil reais a empresa já está sujeita a pagar alíquota de 7,3%. Se houvesse interesse de estimular o crescimento das empresas, tanto a faixa de faturamento como as alíquotas deveriam ser modificadas, para que o empresário tenha à sua disposição maior capital para fazer os investimentos necessários ao seu negócio.
Para aquele empreendedor que começa a prosperar em seu negócio, dobrar o valor da alíquota soa como uma punição aplicada pelo governo pelo fato de ser capaz de gerar maior riqueza. Não são raros os casos de empresários que criam várias empresas no Simples Nacional e utilizam nessas sociedades o nome de parentes e/ou laranjas, para que possam estabilizar sua atividade comercial nesse regime tributário e prosperar, evitando a migração abrupta para outra alíquota ou para o regime do lucro presumido, o que poderia inclusive inviabilizar o negócio.
Deve-se considerar, ainda, que o brasileiro médio que começa a empreender tem pouquíssimo conhecimento da complexidade jurídica do país. Mesmo aqueles que completam o ensino formal, saem das escolas sem o conhecimento financeiro ou compreensão mínima acerca do funcionamento de uma empresa e da economia. Muitas “gambiarras” contábeis e tributárias são praticadas diretamente pelos empreendedores iniciantes de forma ingênua, sem que tenham noção das graves penalidades e riscos envolvidos.
A realidade exige de nós uma mudança de atitude e de mentalidade. Se pretendemos ser uma nação desenvolvida, aqueles que trabalham na geração de riqueza precisam ser estimulados ao sucesso, e, não o contrário. A insatisfação com os impostos e métodos de arrecadação precisa ingressar no debate público por meio do legislativo, que detém a competência de modificar as regras em favor dos seus representados. A reforma tributária, tida como esperança de mudança, tem trilhado um caminho oposto ao desenvolvimento e simplificação. Será que continuaremos a ser “o país do futuro”?
AUTOR: CICERO ANTONIO FAVARETTO, advogado especialista em direito tributário pelo IBET/SC e especializado em planejamento patrimonial e sucessório, OAB/SC nº28.059